Pecan Bayou 10 MW / 20 MWh 独立储能项目
总投资额 (CapEx)
$7.32 M
年均固定收入
$774,000
股本 IRR
13.6%
净现值 (8% 折现)
$1.53 M
I. 项目基本信息
- 项目名称:Pecan Bayou BESS (10 MW / 20 MWh 独立电池储能系统项目)。
- 项目地点:Clyde, Callahan County, Texas (ERCOT 电网,德克萨斯中西部储能走廊)。
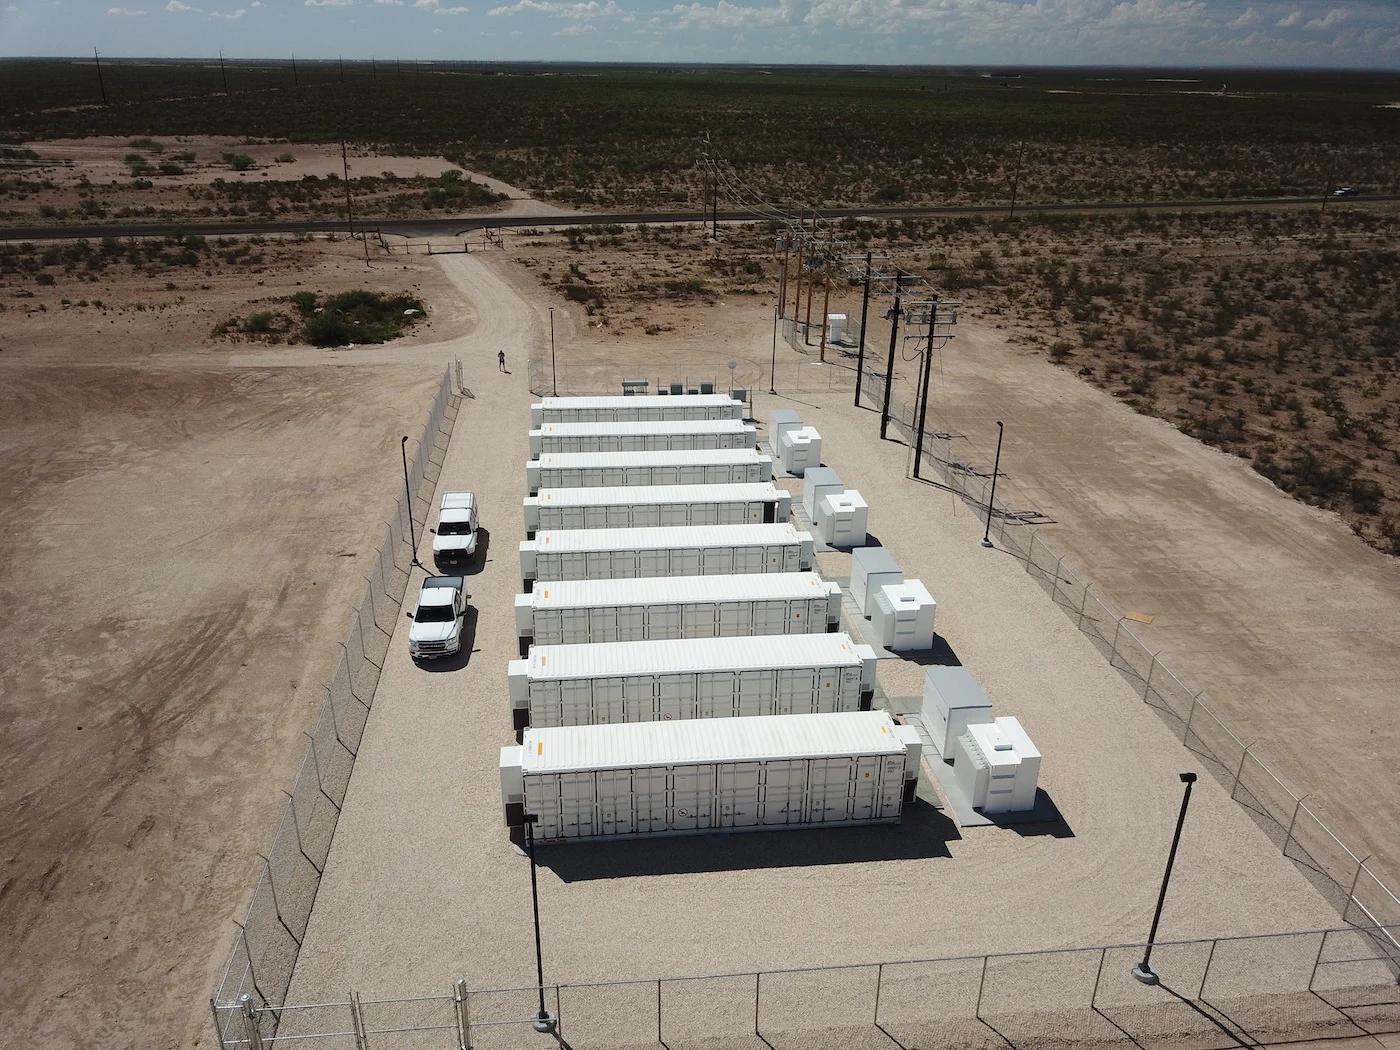
- 规模与技术:10 MW / 20 MWh (2小时放电时长) 独立储能设施,使用 Trina Elementa G2 Pro 磷酸铁锂 (LFP) 电池技术,共 6 个集装箱柜 (总 DC 容量 25.1 MWh)。
- 业主 (承购方):AXPO (AXPO US LLC),欧洲大型且信誉良好的能源交易和发电集团,具有 A 级信用评级。
- 开发商:Jenix Energy (Presidio Power Company)。
- 场地控制:已签署 20 年期租赁选择权协议。项目位于卡拉汉县 (Callahan County),为“法定准许 (permit-by-right)”司法管辖区,无需规划分区或建筑许可,消除了主权审批延期的风险。
📸 项目现场实物图
📍 Google 地图导航位置
II. 收益逻辑
核心策略在于首期依靠极高稳定性的容量租赁合同(解决杠杆融资偿还),后期再利用纯现货市场化运行实现高收益:
- 阶段 1:AXPO 全额容量租赁合同 (第 1–10 年):AXPO 每年支付固定的 774,000 美元 (6.45美元/kW-月) 容量租赁电费以换取电池调度权。该架构将调度、价格和市场择期风险完全转移给 AXPO,确保在 ERCOT 波动中拥有稳定的固定收益。
- 阶段 2:自营市场化交易期 (第 11–20 年):债务还清且租赁期满后,Jenix 收回电池调度控制权,直接参与 ERCOT 能量套利和辅助服务市场。此阶段旨在捕获由 AI 数据中心、LNG 出口和德州工商业回流带动的用电增长红利。
- 联邦税盾支持 (ITC):根据《通胀削减法案》,项目符合 30% 联邦投资税收抵免 (ITC) 政策。此税款额度可转让(出售)以换取约 220 万美元的即期现金,显著削减有效资本支出。
III. 投资测算
- 初期总投资 (CapEx):7,319,486 美元。
- 税后净投资 (扣除 30% ITC):5,123,640 美元。
- 优先债务 (Senior Debt):2,927,794 美元 (10年期,按 6.5% 利率测算,约占净 CapEx 的 57%)。
- 资本金需求 (Equity Required):2,305,638 美元。
- 固定年收入 (第 1-10 年):774,000 美元/年 (产生 56.0 万至 60.4 万美元的年均稳定 EBITDA)。
- 回报指标 (10年 AXPO 租赁 + 市场化测算):
- 项目无杠杆 IRR:12.0%。
- 股本 IRR:13.6%。
- 净现值 (NPV - 8%折现):153 万美元。
- 压力测试韧性:即使在市场化期面临最保守的电价下跌场景,项目由于前 10 年固定合同已全额偿还债务,依然能实现正 NPV (31.7 万美元) 和 9.4% 的股本 IRR。
IV. 项目周期
由于核心里程碑已完成,项目整体前期审批开发风险已降至最低:
- 已完成里程碑:20年租赁协议已签署 (2026年2月);AEP Texas 并网初步筛查已提交;已获取 AXPO 意向书。
- 当前阶段:推进项目融资闭环,锁定 EPC 总承包合同,并将 AXPO 意向书转化为正式约束性协议 (目标 Q3 2026)。
- 开工时间:预计 2026 年 10 月。
- 商业运营日 (COD):预计 2027 年 4 月,届时启动首期 AXPO 租赁租金收入。
- 资产寿命:20年以上 (6000次以上循环),第 7 年计划进行容量衰减补偿 (Augmentation) 资本预留。
📅 项目实施时间轴
已完成里程碑
场地与租赁期锁定:20年期土地租赁权契约已执行(2026年2月),AEP Interconnection 并网筛查及 AXPO 指标性租约意向书获取完毕。
当前执行阶段
财务闭合与总承包签约:将意向租约转化为有约束力的正式 PPA/Toll 协议,并锁定总承包商 EPC 设备采购(预计 Q3 2026 完成)。
预计 2026 年 10 月
项目破土动工 (Groundbreaking):施工人员和大型机械进场,进行基础平整和设备地基土建施工。
预计 2027 年 4 月
商业运行 COD 调试:设备安装及最终并网验收通过,正式投产并开始结算 AXPO 固定租费。
V. 风险与缓解机制
- AXPO 合同签署风险:当前定价为意向价格。缓解措施:项目融资闭环以 AXPO 签署正式约束性协议为前提。投资者在首日不会承担纯市场化风险。
- 并网容量约束:AEP 初步评估仅提供 4.98 MW 接入容量,低于 10 MW 的需求。缓解措施:将开展全面系统研究以确认最终容量或确定升级方案。此外,ERCOT 拥有长达数小时的深夜低电价窗口,允许采用慢速充电策略,并不影响白天的套利。
- 电池容量衰减:电芯容量自然衰减。缓解措施:已在第 7 年模型中足额列支 57.6 万美元的电芯扩容预算。此外,电池商 Trina 提供 20 年的性能质保。
- ITC / FEOC 政策合规风险:因敏感实体政策导致税盾失效。缓解措施:采购供应商 Trina 具有极低的 FEOC 限制风险。融资前需取得税务律师意见书,且可购买税盾保险对冲政策风险。
- 租约期满后市场风险:第 11-20 年面临 ERCOT 现货市场波动。缓解措施:杠杆债务完全依靠前 10 年固定租金偿还。第 10 年后债务已全额摊销,后期市场收益属于无债净收益,项目整体即使在严重受压的场景下也远高于门槛收益。