Proyecto Pecan Bayou BESS
I. Información Básica del Proyecto
- Nombre del Proyecto: Pecan Bayou BESS (Sistema de Almacenamiento de Energía en Baterías Independiente de 10 MW / 20 MWh).
- Ubicación: Clyde, Callahan County, Texas (Red ERCOT, corredor BESS del centro-oeste de Texas).
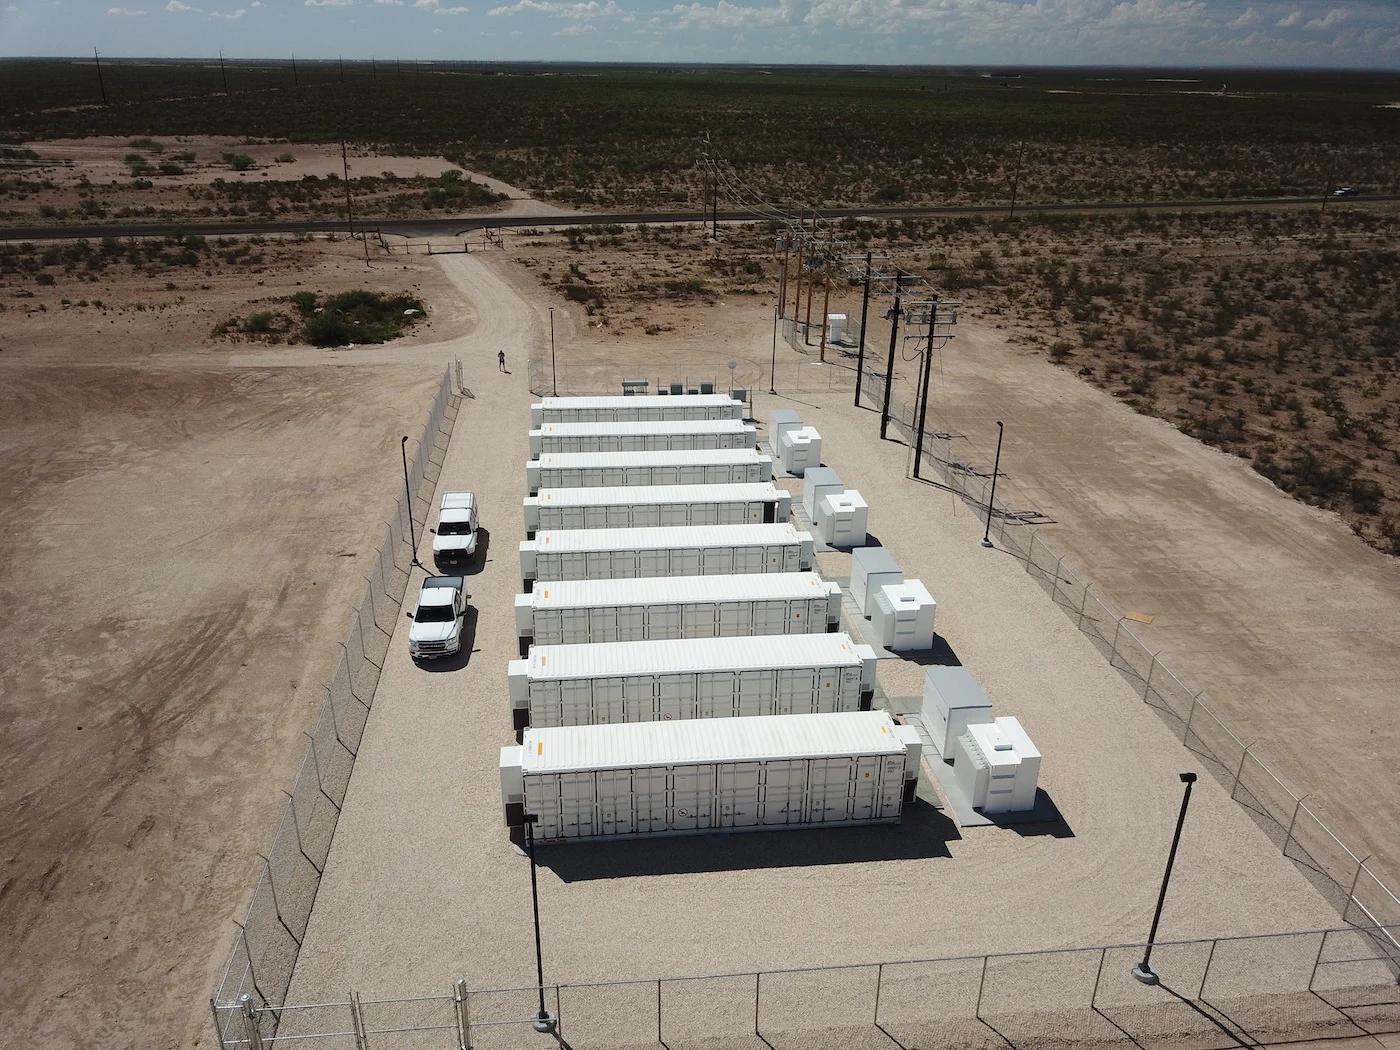
- Escala y Tecnología: Instalación de almacenamiento independiente de 10 MW / 20 MWh (duración de 2 horas) que utiliza tecnología Trina Elementa G2 Pro LFP (fosfato de hierro y litio) en 6 contenedores (capacidad de 25.1 MWh CC).
- Socio (Comprador de Capacidad): AXPO (AXPO US LLC), un grupo europeo consolidado de generación y comercialización de energía con una calificación crediticia sólida de rango A.
- Desarrollador: Jenix Energy (Presidio Power Company).
- Control del Sitio: Opción de arrendamiento de terrenos por 20 años firmada. El sitio está en Callahan County, una jurisdicción que no requiere permisos de zonificación ni construcción complejos, lo que elimina años de riesgos en trámites.
📸 Imagen del Sitio del Proyecto
📍 Ubicación en Google Maps
II. Lógica de Ganancia
La estrategia principal consiste en asegurar el proyecto con un contrato altamente predecible durante el periodo de deuda, seguido de ganancias directas de mercado (merchant):
- Fase 1: Contrato de Arrendamiento Total con AXPO (Años 1–10): AXPO paga un cargo fijo de $774,000 anuales ($6.45/kW-mes) por el derecho de operación del sistema. Esto transfiere por completo el riesgo de precios del mercado y despacho a AXPO, asegurando ingresos estables ante la volatilidad de ERCOT.
- Fase 2: Operación Directa en Mercado (Años 11–20): Tras la liquidación de la deuda y al vencimiento del plazo fijo, Jenix asume el despacho directo para capturar el arbitraje de energía y servicios auxiliares en ERCOT, aprovechando la creciente demanda de centros de datos de IA y exportaciones en Texas.
- Escudo Fiscal Federal (ITC): El proyecto califica para el 30% del Crédito Fiscal por Inversión (ITC) bajo la Ley de Reducción de la Inflación, monetizable para generar ~$2.2M en capital de trabajo desde el inicio.
III. Cálculo de Inversión
- CapEx Bruto Total: $7,319,486.
- CapEx Neto (después del 30% ITC): $5,123,640.
- Deuda Senior: $2,927,794 (plazo de 10 años, interés del 6.5%, equivalente al ~57% del CapEx neto).
- Capital Requerido (Equity): $2,305,638.
- Ingreso Anual Fijo (Años 1-10): $774,000 al año (que genera un EBITDA recurrente positivo de $560k–$604k anuales).
- Métricas de Retorno (Base de 10 Años de AXPO + Merchant):
- TIR del Proyecto (Sin Apalancamiento): 12.0%.
- TIR del Capital (Apalancado): 13.6%.
- VPN (al 8% de descuento): $1.53M.
- Resiliencia bajo Estrés: Incluso en escenarios conservadores de bajos precios de mercado, el proyecto arroja un VPN positivo ($317k) y una TIR del capital del 9.4%, ya que la deuda se cubre en su totalidad por el contrato de AXPO.
IV. Ciclo del Proyecto
El proyecto ha superado los principales obstáculos de permisos y se encamina al cierre de financiamiento y construcción:
- Hitos Completados: Contrato de opción de arrendamiento firmado (febrero de 2026); evaluación preliminar de interconexión con AEP Texas presentada; recibido el documento de términos indicativos (term sheet) de AXPO.
- Fase Actual: Avance hacia el cierre financiero, contratación final del EPC llave en mano y conversión del preacuerdo con AXPO en un Acuerdo Definitivo vinculante (Objetivo Q3 2026).
- Inicio de Obras: Programado para octubre de 2026.
- Fecha de Operación Comercial (COD): Proyectado para abril de 2027, activando el inicio de los flujos de arrendamiento de AXPO.
- Vida Útil: Más de 20 años (más de 6,000 ciclos) con reserva de capital planificada para adiciones (augmentation) en el Año 7.
📅 Cronograma de Implementación
Permisos y Arrendamiento Asegurados: Contrato de arrendamiento de terrenos formalizado (febrero de 2026). Presentada la solicitud a AEP Texas.
Cierre Financiero y EPC: Finalización del Acuerdo Definitivo con AXPO y firma del acuerdo llave en mano con el contratista EPC (Objetivo Q3 2026).
Inicio de Obras Físicas: Nivelación del terreno, obras civiles de cimentación y entrega de gabinetes BESS.
Entrada en Operación COD: Pruebas de sincronización finales completadas, aceptación por ERCOT e inicio de facturación de capacidad.
V. Puntos de Riesgo y Mecanismos de Mitigación
- Riesgo de Ejecución del Contrato AXPO: El precio actual es indicativo. Mitigación: El cierre financiero está estrictamente condicionado a la firma del Acuerdo Definitivo AXPO vinculante aprobado por los prestamistas. Los inversores no están expuestos a riesgos de mercado el Día 1.
- Restricción de Capacidad de Interconexión: Una evaluación preliminar indicó solo 4.98 MW disponibles frente a los 10 MW necesarios. Mitigación: Un estudio formal detallará las opciones de ampliación y obras de red necesarias. Además, ERCOT posee periodos nocturnos de bajo costo prolongados que permiten recargas lentas sin alterar la rentabilidad.
- Degradación de las Baterías: Disminución natural de la capacidad. Mitigación: Se ha programado un presupuesto para aumento (augmentation) de $576k en el Año 7. Asimismo, Trina respalda los equipos con una garantía de rendimiento por 20 años.
- Riesgos de Cumplimiento ITC / FEOC: Posible ineligibilidad por reglas de Entidad Extranjera de Concernimiento (FEOC). Mitigación: Trina representa un riesgo bajo para normas FEOC. Se requerirá dictamen fiscal legal final y se contratarán seguros fiscales para blindar el crédito.
- Riesgo de Operación Directa Post-Contrato: Exposición a la red ERCOT en los años 11-20. Mitigación: La deuda se amortizará en su totalidad en el año 10 únicamente con los ingresos fijos de AXPO. El periodo posterior libre de deudas ofrece un alto margen de rentabilidad incluso ante precios de energía altamente estresados.